


MoMo-Trợ Thủ Tài Chính với AI
4,1225.42K Arvustused
Rakenduse andmed
- Versioon
- Sõltub seadmest
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- M_SERVICE JSC
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
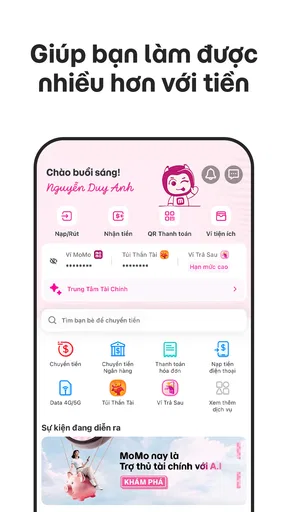
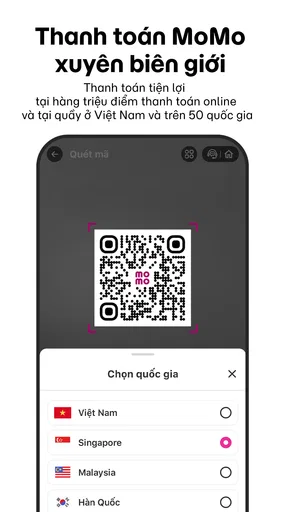
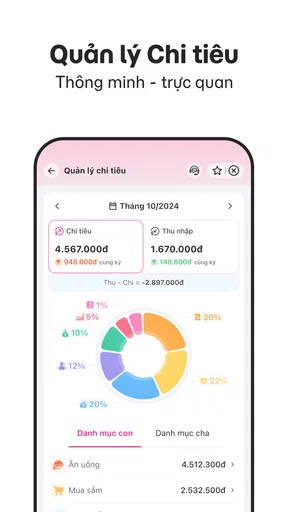
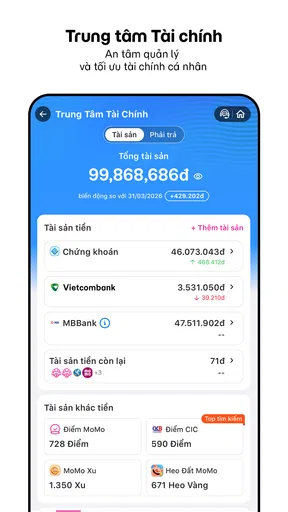
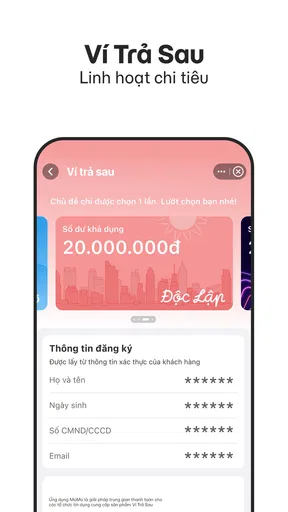
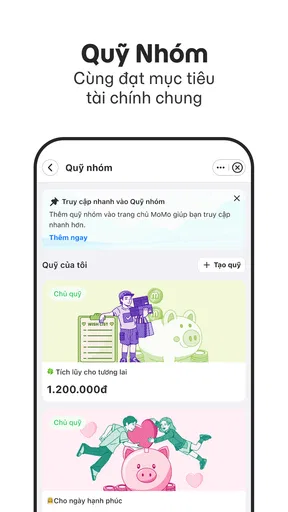
 Analüüsi koostas AppCompare
MoMo on finantsrakendus, mida ma näen eelkõige igapäevaste rahaasjade keskse töölauana, mitte lihtsalt ühe makse tegemise vahendina. Selle arendaja on M_SERVICE JSC ning rakendus on tasuta ja PEGI 3 vanusepiiranguga. Esmamulje on üsna selge: MoMo tahab aidata mul rahaasju ühest kohast jälgida, korraldada ja teha, ilma et peaksin iga väikese toimingu jaoks eri rakenduste vahel hüppama.
Minu jaoks algab hea finantsrakenduse kasutusmugavus sellest, kui kergesti leian üles kõige tavalisema toimingu. MoMo keskse rahandustööriistana proovides vaataksin esmalt, kas selle põhivaated on arusaadavad ka siis, kui avan rakenduse kiiresti ja mul pole aega menüüdes ringi liikuda. Loetavus ei ole finantsrakenduses pelgalt kujundusküsimus: selge teave aitab märgata summat, saajat ja järgmist sammu enne kinnitamist.
Esimesel kasutusnädalal on sellise rakenduse võlu lihtne mõista. Kui mul on vaja kiiresti makset teha, kontot kontrollida või rahaga seotud toimingut alustada, on mugavam avada üks tuttav keskkond kui meenutada, milline teenus mille jaoks sobib. MoMo tugevus ei seisne ainult ühes silmapaistvas funktsioonis, vaid selles, et see võib vähendada igapäevast killustatust.
Samas ei tasu AI-le viitavat positsioneerimist võtta kui põhjust kogu finantsotsust rakenduse kätte anda. Mina kasutaksin seda abilise ja korraldajana, mitte automaatse nõuandjana, kelle soovitusi kontrollimata järgida. Pikaajaline väärtus sõltub sellest, kas MoMo muudab mu rahaasjad päriselt lihtsamaks ka pärast uudsuse kadumist.
Esimene nädal: mugav algus, mis vajab harjumist
MoMo esmane kasutuskogemus on kõige tugevam siis, kui mul on korraga mitu väikest finantsülesannet. Üksik makse ei pruugi eraldi õigustada uue rakenduse paigaldamist, kuid korduvad toimingud, meeldetuletused ja rahaasjade kontrollimine loovad kiiresti põhjuse selle juurde tagasi tulla. Sellises olukorras hakkab rakendus toimima nagu digitaalne rahakott ja isiklik finantsabiline ühes kohas.
Minu soovitus oleks esimesel nädalal mitte proovida kõike korraga. Kõige mõistlikum on alustada sellest, mida ma päriselt iga nädal teen: maksete tegemisest, saldo kontrollimisest või mõne korduva rahaasja korraldamisest. Kui rakendus sobitub kõigepealt ühe kindla harjumusega, on hiljem lihtsam hinnata, kas ülejäänud võimalused annavad midagi juurde või tekitavad lihtsalt rohkem ekraane.
AI-põhine lähenemine võib olla kasulik neile, kellel pole soovi finantsrakenduste menüüdes pikalt navigeerida. Küsimuse või eesmärgi sõnastamine loomulikus keeles tundub alguses sõbralikum kui õige kategooria otsimine. Siiski sõltub tulemus sellest, kui täpselt ma oma soovi väljendan. „Aita mul raha säästa” on liiga üldine lähtekoht; konkreetsem eesmärk, näiteks kuu lõpu kulude korrastamine, annab palju praktilisema suuna.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Üks vähem ilmne kasutusviis on MoMo kasutamine finantskontrolli rutiini loomiseks. Selle asemel et avada rakendus ainult siis, kui mõni makse on kiire, võiksin valida kindla nädalapäeva, mil vaatan üle oma rahaasjad, kontrollin lähenevaid kohustusi ja märgin üles ebaharilikud kulud. Rakendus ei tee seda harjumust minu eest, kuid võib muuta selle alustamise lihtsamaks.
Esimesel nädalal tasub tähele panna ka seda, kui palju käsitsi sisestamist või kinnitamist igapäevane kasutus nõuab. Mugavus ei tähenda alati täielikku automaatsust. Kui iga toiming katkeb liigse kontrollimise, ümberlülitumise või korduva sisestamise tõttu, võib algne elevus kiiresti kaduda. Minu hinnangul on just see koht, kus kasutaja peaks otsustama, kas MoMo säästab talle aega või lihtsalt koondab rohkem tegevusi ühte rakendusse.
Rakenduse ulatus annab siiski tugeva alguse. MoMo on finantskategoorias saavutanud laia kasutajaskonna: seda on paigaldatud üle kümne miljoni korra, keskmine hinnang on 4,1 ning hinnanguid on kogunenud ligikaudu 697 tuhat. Need näitajad ei tõesta, et rakendus sobib kõigile, kuid annavad märku, et tegemist pole katsetamisjärgus väikese tööriistaga.
Kellele on algus kõige lihtsam?
MoMo sobib eriti hästi inimesele, kes soovib rahaasju telefonis kiiresti korraldada ega taha kasutada iga teenuse jaoks eraldi rakendust. See võib olla mugav ka neile, kes alles loovad oma finantsrutiini ja vajavad nähtavat kohta, kuhu rahaga seotud tegevused koondada. Kui mu eesmärk on saada igapäevasest rahakasutusest parem ülevaade, on rakenduse keskne lähenemine arusaadav ja praktiline.
Teisiti võib olla inimesel, kes kasutab juba oma panga rakendust väga põhjalikult ning teeb seal kõik vajalikud toimingud. Sellisel juhul ei pruugi MoMo pakkuda piisavalt lisaväärtust, et õigustada veel ühe finantsrakenduse kasutamist. Mida rohkem süsteeme mul paralleelselt on, seda suurem on ka võimalus, et mõni saldo, märge või meeldetuletus jääb eri kohtadesse laiali.
MoMo ei ole minu arvates parim valik kasutajale, kes ootab täielikku investeerimisanalüüsi, põhjalikku eelarvearvestust või professionaalse finantsnõustaja tasemel otsuseid. Rakenduse väärtus on pigem igapäevases korraldamises ja ligipääsetavuses. Kui vajadus on väga spetsialiseeritud, on eraldi pangandus-, eelarve- või investeerimistööriist tõenäoliselt täpsem.
Navigeerimine ja erinevad kasutusviisid
Kui kasutan rakendust eri olukordades, ei hinda ma üksnes seda, kas üks konkreetne vaade on ilus. Tähtis on, kas saan oma tegevuse katkestuse järel jätkata ilma, et peaksin kogu teekonna uuesti läbi mõtlema. Finantsülesanded kipuvad tulema päeva keskel: avan MoMo, kontrollin vajalikku infot, panen telefoni kõrvale ning tulen mõne aja pärast tagasi. Seepärast tasub kasutajal alguses märgata, millised vaated aitavad tal oma pooleliolevat ülesannet meeles hoida.
Kui keegi aitab mul rahaasju korraldada, näiteks pereliige või hooldaja, oleksin eriti ettevaatlik kontole ligipääsu ja ühise kasutamise küsimustes. Jagatud telefon või ühine rahaasjade arutamine ei tähenda, et kõigil peaks olema sama ligipääs finantsteabele. Mina hoiaksin sisselogimise ja seadme lukustamise enda kontrolli all ning kasutaksin rakendust viisil, mis sobib minu privaatsusvajadustega.
Kuu kaupa kasutades: kas väärtus jääb püsima?
Pikaajalises kasutuses muutub kõige olulisemaks korduv kasu. Esimese nädala jooksul võib rakendus tunduda huvitav, sest avastan uusi viise rahaasjadega tegelemiseks. Kuu pärast on küsimus palju karmim: kas ma avan MoMo endiselt sellepärast, et see aitab mul midagi kiiremini teha, või ainult seetõttu, et olen rakenduse juba paigaldanud?
Minu jaoks tekib püsiv väärtus siis, kui rakendus toetab konkreetset rutiini. Näiteks võiksin kuu alguses planeerida tavapäraseid kulusid, nädala jooksul teha vajalikud maksed ning kuu lõpus kontrollida, kuhu raha tegelikult läks. Selline töövoog on lihtne, kuid just lihtsus aitab sellel korduda. Kui ma üritan korraga jälgida kõiki väikseid kulutusi, seada liiga palju eesmärke ja lugeda iga soovitust, muutub kasutamine kiiresti koormavaks.
Praktiline igapäevane olukord võiks olla järgmine. Mul on vaja tasuda mitu arvet, kontrollida, kas kuu eelarvesse jäi piisavalt ruumi, ja vältida olukorda, kus mõni kohustus ununeb. Selle asemel et avada eri teenuseid juhuslikus järjekorras, kasutan MoMot esmase kontrollpunktina. Pärast toiminguid vaatan üle, kas kõik sai tehtud ja kas mu ülejäänud raha võimaldab nädala lõpuni tavapäraselt toime tulla. Selline kasutus ei ole efektne, kuid annab rakendusele reaalse koha minu päevas.
Teine kasulik töövoog on enne suuremat ostu teha lühike paus. Ma ei eelda, et rakendus otsustab minu eest, kas ost on hea või halb. Küll aga saan kasutada seda hetkena, et vaadata üle olemasolevad kohustused ja lähiaja kulud. See on väike, kuid oluline erinevus impulsiivse otsuse ja teadlikuma otsuse vahel. Finantsabilise väärtus võibki seisneda selles, et ta aitab mul enne maksmist korraks mõelda.
MoMo laiem kasutajaskond näitab, et see ei ole ainult niširakendus. Arvustusi on umbes 225 tuhat, mis viitab sellele, et inimesed on leidnud piisavalt põhjuseid oma kogemuse jagamiseks. Mina suhtuksin sellesse siiski kui taustainfosse, mitte kvaliteedigarantiisse. Suur populaarsus tähendab, et rakendus on paljude jaoks kasulik, kuid minu enda töövoog otsustab, kas see jääb telefonis püsima.
Võrdlus tavapäraste alternatiividega
Võrreldes tavalise pangarakendusega võib MoMo tunduda paindlikum igapäevase rahaelu korraldamisel, eriti kui mulle meeldib kasutada ühte keskset keskkonda. Pangarakendus on aga sageli loomulikum koht konto, pangakaardi ja ametlike pangatoimingute jaoks. Mina ei näeks neid tingimata konkurentidena: pank jääb põhiallikaks, MoMo võib olla mugavam kiht selle ümber.
Võrreldes lihtsa arvutustabeliga on MoMo kiirem neile, kes ei taha ise valemeid, kategooriaid ja tabeleid üles ehitada. Arvutustabel annab seevastu rohkem kontrolli ja läbipaistvust. Kui mulle on tähtis iga kulu käsitsi klassifitseerida ning oma süsteemi täielikult muuta, võib tabel olla rahulikum ja täpsem lahendus. MoMo eelis on väiksem algbarjäär, mitte piiramatu kohandatavus.
Võrreldes eraldi eelarverakendusega võib MoMo pakkuda vähem sügavust, kuid rohkem igapäevast mugavust. Spetsiaalne eelarverakendus sobib paremini kasutajale, kes soovib kulukategooriaid põhjalikult analüüsida, pikaajalisi eesmärke jälgida ja oma rahakasutust metoodiliselt mõõta. MoMo sobib paremini siis, kui tahan praktilist abivahendit, mis ei nõua minult finantsplaneerija rolli asumist.
AI muudab võrdluse huvitavamaks, kuid ka ettevaatlikkus on vajalik. Loomulik vestlus võib olla mugavam kui menüüde sirvimine, kuid mugavus ei võrdu alati täpsusega. Kui küsimus puudutab olulist rahalist otsust, kontrolliksin alati summad, tingimused ja lõpliku mõju ise üle. AI võib kiirendada mõtlemist, kuid ei peaks asendama minu enda kontrolli.
Kuulmine, nägemine ja telefoni käsitsemine
Erineva nägemise või kuulmisega kasutaja jaoks sõltub sobivus sellest, kui hästi on rakenduse teave tema enda seadistustega loetav ja tajutav. Mina kontrolliksin alustuseks, kas tekst jääb telefoni suurenduse või suurema kirjaga selgeks ning kas olulised juhised on mõistetavad ka siis, kui ma ei toetu ainult värvile või helile. Finantsrakenduse puhul on tähtis, et ma suudaksin enne toimingu kinnitamist vajalikud üksikasjad üle vaadata, mitte lihtsalt kiiresti edasi liikuda.
Ka puuteekraani kasutamine võib olla mõnele inimesele keeruline, eriti kui käed värisevad, sõrmede liikuvus on piiratud või telefoni kasutatakse liikvel olles. Sellisel juhul võtaksin oluliste maksete tegemiseks rahulikuma hetke, asetaksin seadme kindlale pinnale ja väldiksin rutakat ühe käega tegutsemist. Kui mõni nupp või ekraan nõuab minu jaoks korduvat täpset puudutamist, ei peaks ma seda pisiasjaks pidama: just selline hõõrdumine võib muuta sagedase kasutuse väsitavaks.
MoMo võib olla abiks inimesele, kes eelistab lühikesi, konkreetseid rahaasjade toiminguid, kuid see ei asenda teistele sobivat ligipääsuvahendit ega garanteeri, et iga töövoog on kõigile võrdselt lihtne. Mina testiksin esmalt madala riskiga tegevusi ning hindaksin, kas tekst, navigeerimine ja kinnitused on minu jaoks piisavalt selged. Kui midagi jääb arusaamatuks, ei teeks ma olulist makset enne, kui olen toimingu sisust kindel.
Hoolduskoormus: kui palju tähelepanu rakendus tegelikult nõuab?
Iga finantsrakendus vajab mingil määral hooldust, sest rahaasjad muutuvad. Kontod, maksed, eesmärgid ja harjumused ei püsi iseenesest igavesti korras. MoMo kasutamisel peaksin arvestama, et esmane seadistamine ei ole lõpp-punkt. Aeg-ajalt tuleb üle vaadata, kas rakenduses nähtav info ja minu tegelik rahaline olukord on endiselt kooskõlas.
Minu jaoks oleks kõige mõistlikum teha lühike igakuine ülevaatus, mitte püüda rakendust iga päev põhjalikult hallata. Kontrolliksin, kas korduvad toimingud on endiselt vajalikud, kas mõni vana eesmärk vajab muutmist ja kas rakenduse kasutamine aitab mul päriselt midagi märgata. Kui selline ülevaatus muutub pikaks administratiivseks tööks, kaob osa rakenduse mugavusest.
Oluline on ka teavituste mõistlik kasutamine. Liiga vähe märguandeid võib tähendada, et unustan olulise toimingu. Liiga palju märguandeid muudab iga finantsrakenduse mürarikkaks ning tekib harjumus need automaatselt sulgeda. Mina jätaksin alles ainult need teavitused, millel on minu jaoks selge tegevuslik väärtus. Kui märguanne ei muuda mu otsust ega aita midagi õigel ajal teha, ei pea see tingimata sisse jääma.
Üks praktiline nipp on hoida MoMo roll enda jaoks selgelt sõnastatuna. Kasutan seda kas maksete koondamiseks, rahaasjade ülevaatamiseks või finantsotsuste ettevalmistamiseks. Kui rakendus hakkab täitma korraga kõiki rolle, on raske aru saada, kas see töötab hästi. Selge põhifunktsioon vähendab hoolduskoormust ja aitab hinnata, kas rakendus väärib minu igapäevast tähelepanu.
Arendaja M_SERVICE JSC on toonud rakenduse kasutajateni juba alates 6. augustist 2014. Pikk tegutsemisaeg aitab mõista, miks MoMo võib tunduda väljakujunenud teenusena, mitte ajutise trendina. Samas ei tähenda vanem alguskuupäev automaatselt, et iga tänane töövoog sobib minu vajadustega. Kasutajakogemus sõltub sellest, kuidas rakendus on ajas arenenud ja kui hästi sobib selle praegune ülesehitus minu harjumustega.
Millal muutub kasutamine väsitavaks?
Esimene väsimuse allikas on korduv kontroll. Kui ma pean sama info õigsust mitmes kohas üle vaatama, ei pruugi keskne rakendus enam aega säästa. See on eriti oluline siis, kui kasutan MoMot koos panga enda rakenduse ja mõne muu eelarvetööriistaga. Kolm eraldi vaadet võivad anda rohkem infot, kuid ka rohkem võimalusi segaduseks.
Teine probleem on finantssoovituste liigse üldisuse tunne. Kui nõuanne ei arvesta minu tegelikku olukorda, muutub see kiiresti taustamüraks. Sellisel juhul ei tasu iga soovitust sundida oma rutiini sisse. Ma kasutaksin kasulikuna neid juhiseid, mis aitavad mul konkreetset järgmist sammu teha, ja jätaksin kõrvale need, mis kõlavad küll mõistlikult, kuid ei sobitu minu eesmärgiga.
Kolmas väsimuse allikas on tunne, et rahaasjade jälgimisest saab omaette projekt. Rakendus peaks vähendama vaimset koormust, mitte tekitama süütunnet iga kord, kui mõni nädal jääb vahele. Kui ma ei kasuta MoMot mõnda aega, alustaksin uuesti ühest lihtsast toimingust, mitte ei prooviks kogu vahelejäänud perioodi korraga rekonstrueerida. Jätkusuutlik harjumus on väärtuslikum kui täiuslik, kuid lühiajaline kontroll.
Samuti ei sobi MoMo inimesele, kes eelistab finantsotsustes täielikku käsitsi kontrolli ja minimaalset vahendajate arvu. Kui minu jaoks on kõige tähtsam kasutada ainult panga enda keskkonda või pidada arvestust kohalikus failis, võib lisarakendus tunduda tarbetu. Tasuta hind eemaldab osturiskiga seotud takistuse, kuid ei kõrvalda kasutamise ajakulu ega vajadust oma süsteemi korrastada.
Turvalisuse ja privaatsuse mõttes käituksin nagu iga finantsrakendusega: kasutaksin tugevat seadmelukku, väldiksin kontoandmete jagamist teistega ning kontrolliksin enne kinnitamist alati saajat ja summat. Ma ei laseks rakenduse mugavusel muuta mind hooletuks. Just rahaasjade puhul on üks kiire puudutus mõnikord liiga kiire, mistõttu tasub oluliste toimingute puhul aeg maha võtta.
Kui kasutan MoMot ühistranspordis, järjekorras või muus rahvarohkes kohas, arvestan, et ekraani vaatamine ja makse kinnitamine võivad olla ebamugavamad kui kodus. Ma ei sisestaks tundlikku teavet kiirustades ega teeks olulist toimingut olukorras, kus ekraan on teistele hästi nähtav. Selline kontekstipõhine ettevaatus ei ole rakenduse eripära, vaid mõistlik harjumus iga telefoni kaudu rahaasju ajades.
Kas MoMo jääb pärast uudsuse kadumist telefoni?
Minu lõplik hinnang on, et MoMo võib teenida püsiva koha kasutaja telefonis siis, kui selle roll on praktiline ja piiratud. See ei pea olema kogu finantselu ainus tööriist. Piisab, kui see aitab mul regulaarselt mõne tüütuma toimingu lihtsamalt ära teha, rahaasju ühes kohas vaadata või enne kulutamist paremini mõelda.
Rakenduse tasuta hind teeb proovimise lihtsaks ning PEGI 3 märgis näitab, et see on suunatud laiale kasutajaskonnale, mitte kitsale finantsspetsialistide ringile. Keskmine hinnang 4,1 ja üle kümne miljoni paigalduse annavad MoMole tugeva avaliku jalajälje. Mina ei otsustaks siiski ainult nende näitajate põhjal, vaid annaksin rakendusele paar nädalat ja vaataksin, kas see vähendab minu igapäevast vaeva.
Minu kolm kõige praktilisemat soovitust on lihtsad. Esiteks vali alguses üks korduv ülesanne, mille puhul MoMo peab aega säästma. Teiseks loo nädalane või kuukontroll, kuid hoia see lühikesena. Kolmandaks kontrolli AI-põhiseid soovitusi eriti hoolikalt siis, kui otsus mõjutab suuremat summat või pikaajalist kohustust. Nii jääb rakendus abiliseks, mitte uueks kohustuseks.
Kui kasutaja otsib mugavat finantsrakendust, mis aitaks igapäevaseid rahaasju koondada ja muuta need vähem killustatuks, soovitaksin MoMot proovida. Kui vajad seevastu väga sügavat eelarveanalüüsi, täielikult kohandatavat arvestussüsteemi või professionaalset investeerimisnõu, vaataksin pigem spetsialiseeritud alternatiivide poole.
MoMo väärtus ei sünni esimesest muljest, vaid sellest, kas ma avan selle ka järgmisel kuul samal põhjusel. Minu kogemuse põhjal on rakendusel selleks piisavalt praktilist potentsiaali, kuid ainult siis, kui hoian kasutuse eesmärgi selge, teavitused kontrolli all ja olulised finantsotsused enda käes.
Plussid
- Tehisintellekt aitab kulutusi kiiresti analüüsida ja soovitusi anda.
- Rakendus koondab igapäevase rahahalduse ühte mugavasse kohta.
- Kulude jälgimine võib aidata kasutajal säästmisharjumusi kujundada.
- Finantsülevaated on esitatud lihtsas ja kergesti mõistetavas vormis.
- Mobiilne kasutamine võimaldab rahaasju hallata igal ajal.
Miinused
- Finantsandmete sisestamine võib võtta aega
- eriti esmakasutusel.
- AI soovitused ei pruugi arvestada kasutaja kogu majanduslikku olukorda.
- Isiku- ja finantsandmete jagamine tekitab privaatsusriske.
- Mõned funktsioonid võivad sõltuda internetiühendusest või konto loomisest.
- Rakendus ei asenda professionaalse finantsnõustaja personaalset abi.
Korduma kippuvad küsimused: MoMo-Trợ Thủ Tài Chính với AI
Mis on MoMo – Trợ Thủ Tài Chính với AI ja milleks seda kasutada saab?
MoMo on Vietnamis kasutatav digitaalne rahakott ja finantsrakendus, mis koondab ühte kohta maksed, rahaülekanded, arvete tasumise, mobiilse saldo laadimise ning mitmesugused igapäevased teenused. Rakendus kasutab tehisintellektil põhinevaid funktsioone, et pakkuda personaalsemaid soovitusi ja lihtsustada finantstoimingute tegemist. Enne allalaadimist tasub arvestada, et teenused ja kasutusvõimalused võivad sõltuda Vietnami turust.
Kas MoMo kasutamiseks on vaja Vietnami telefoninumbrit ja pangakontot?
Üldjuhul on MoMo konto loomiseks vaja kehtivat telefoninumbrit ning isikutuvastust. Paljude rahakoti funktsioonide kasutamiseks tuleb konto siduda toetatud Vietnami pangakonto või maksekaardiga. Välismaalasel võib registreerimine ja täielik verifitseerimine olla piiratud, eriti juhul, kui puuduvad kohalik telefoninumber, vajalikud dokumendid või Vietnami pangateenused. Tingimused võivad rakenduse versiooni ja teenusepakkuja reeglite järgi muutuda.
Milliseid makseid ja finantsteenuseid saab MoMo abil teha?
MoMo abil saab tavaliselt tasuda kommunaalmakseid, telefoni- ja internetiarveid, osta mobiilset andmesidet või kõneaega, teha rahaülekandeid ning maksta kaupmeeste juures QR-koodi või muude toetatud meetoditega. Mõnes piirkonnas võivad saadaval olla ka piletid, ostuteenused, kindlustus või muud finantstoodete funktsioonid. Teenuste valik sõltub kasutaja asukohast, konto verifitseerimise tasemest ja kohalikest partneritest.
Kas MoMo on turvaline ning milliseid isikuandmeid rakendus küsib?
MoMo kasutab konto kaitsmiseks tavaliselt telefoninumbri kinnitamist, PIN-koodi, ühekordseid koode ja mõnel seadmel biomeetrilist autentimist. Finantsteenuste pakkumiseks võidakse küsida isikut tõendavaid andmeid, makseviisi infot ja tehingutega seotud andmeid. Kasutaja peaks enne registreerimist tutvuma privaatsustingimuste ning lubadega, vältima PIN-koodi jagamist ja paigaldama rakenduse ainult ametlikust Google Play või App Store'i poest.
Kas MoMo rakenduse kasutamine on tasuta ja kas tehingutega võivad kaasneda lisatasud?
Rakenduse allalaadimine ja konto loomine võivad olla tasuta, kuid kõik toimingud ei pruugi olla tasuta. Mõne rahaülekande, pangast rahakotti laadimise, väljamakse, kaardimakse või partnerteenuse puhul võivad kehtida teenustasud, limiidid või valuutaga seotud kulud. Enne tehingu kinnitamist kuvatakse tavaliselt summa ja võimalik tasu, kuid kasutaja peaks hinnakirja ning tingimused alati üle kontrollima.


